

- El retroceso del mes responde a ajustes puntuales en los ritmos de fabricación de algunas plantas, sumando un total de 1.863.083 vehículos (-2,6%) hasta octubre
- La exportación de vehículos desciende un 9,9% en octubre, con 160.834 unidades, cayendo un 3,1% en los diez primeros meses del año con 1.588.240 vehículos
- El comportamiento puntual en el mes y la entrada en producción de nuevos modelos eleva a que uno de cada cuatro vehículos fabricados sea electrificado (24,1%) en octubre
La producción de vehículos se situó en 188.058 unidades en octubre, un 10,9% menos que en el mismo mes de 2025. Este descenso responde a ajustes puntuales en los ritmos de fabricación de algunas plantas, condicionados por la evolución del mercado y por circunstancias operativas que han afectado a su actividad durante el mes. En el acumulado de los diez primeros meses del año se fabricaron 1.863.083 vehículos, un 2,6% menos que en el mismo periodo del año anterior.
Por tipología de vehículo, durante octubre se fabricaron 145.669 turismos, un 12,1% menos que en el mismo mes de 2025, mientras que la producción de comerciales e industriales retrocede un 6,5%, con 42.389 unidades.
EXPORTACIONES
En cuanto a las exportaciones, 160.834 vehículos fueron enviados más allá de nuestras fronteras en octubre, un 9,9% menos que en el mismo mes del año anterior. En el acumulado de los diez primeros meses del año se exportaron 1.588.240 vehículos, un 3,1% menos que de enero a octubre de 2025.
Por destinos de la exportación, Europa concentró el 92,9% de los envíos de vehículos en octubre, 1,1 puntos porcentuales más que en el mismo mes del año anterior. En el acumulado del año, la cuota europea se sitúa en el 92,3%, 0,4 puntos menos que de enero a octubre de 2025.
Dentro del TOP 5 de destinos europeos en octubre, Alemania, Francia y Reino Unido mantienen las tres primeras posiciones, seguidos de Italia y Turquía. Entre los principales destinos, destaca el crecimiento de las exportaciones a Dinamarca (93,4%) y Países Bajos (28,1%), frente a los descensos de Turquía (-51,1%) y Polonia (-14,9%).
PRODUCCIÓN POR FUENTES DE ENERGÍA
En cuanto a la producción de vehículos por fuente de energía, en octubre los vehículos alternativos (gas natural y GLP, híbridos convencionales, híbridos enchufables y eléctricos) sumaron un total de 94.963 unidades, lo que supone un incremento del 12,8% y el 50,5% de la producción total del mes.
En los diez primeros meses de 2026 se acumula un total de 852.652 vehículos alternativos, un 16,2% más que en el mismo periodo del año anterior, lo que representa el 45,8% de la producción total.
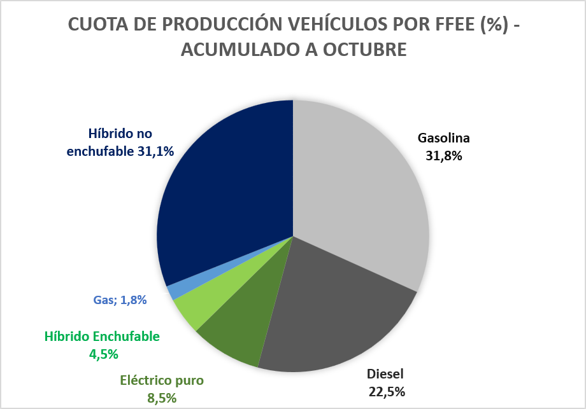
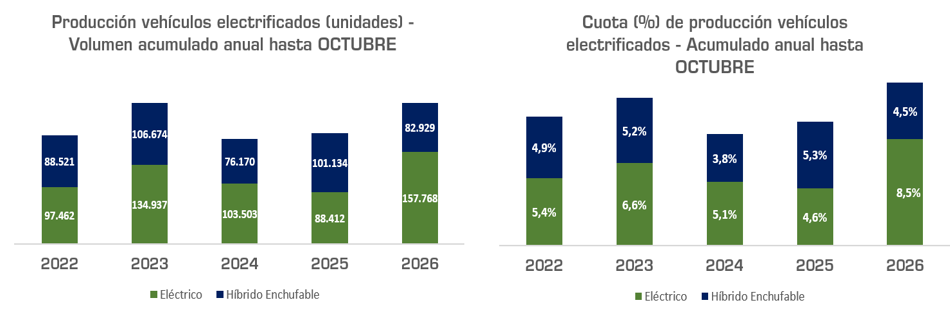
Respecto a los vehículos electrificados, en el mes se fabricaron 45.365 unidades, un 169,2% más, con una cuota del 24,1%, 16,1 puntos porcentuales más que en octubre de 2025. La entrada en producción de nuevos modelos electrificados y el aumento de demanda de estos ha facilitado este notable aumento en el mes, siendo en su mayor parte eléctricos puros, que suponen el 19,6% de la producción total del mes.
En el cómputo total hasta octubre, la producción electrificada aumenta un 27,0%, con 240.697 unidades. Esto representa el 12,9% de la fabricación total, 3 puntos porcentuales más que en el mismo periodo de 2025.
José López-Tafall, director general de ANFAC, destacó que “octubre ha estado marcado por ajustes puntuales en el ritmo de producción de algunas de nuestras plantas, ligados a la evolución del mercado y a circunstancias operativas concretas, y así hay que interpretar el dato del mes. La entrada en producción de los nuevos modelos sigue elevando el peso de los electrificados, que ya suponen uno de cada cuatro vehículos fabricados en octubre, pero el volumen total de producción continúa lejos de los niveles de 2019 y de los que aspiramos a recuperar”.
En este sentido, ha subrayado que “la actividad de nuestras fábricas necesita una demanda que la sostenga. Es necesario que el mercado acompañe el esfuerzo de los fabricantes y que la electrificación siga avanzando en nuestro país de un modo compatible con la realidad de mercado y producción. Para ello, es fundamental que las decisiones políticas garanticen estabilidad y continuidad en las ayudas a la compra, y que se concreten las medidas de política industrial y competitividad pendientes y propuestas por el consenso del sector”.


